RYNEK W LICZBACH:
Zasoby biurowe (mkw.)- 6,77 mln
Nowa podaż (mkw.)- 78 400 (355% w górę rok do roku)
W budowie i renowacji (mkw.) – 110 900
Popyt (mkw.)– 511 800 (2% w dół rok-do-roku)
Wskaźnik pustostanów – 16,4% (spadek o 0,9 pp. kwartał-do-kwartału; spadek o 1,3 pp. rok-do-roku)
PODAŻ BIUROWA
Zasoby nowoczesnej powierzchni biurowej na rynkach regionalnych powiększyły się o 11 nowych projektów o łącznej powierzchni 78 400 mkw., co oznacza ponad czterokrotny wzrost w porównaniu z analogicznym okresem 2025 r.
Kraków i Wrocław odnotowały najwyższy wolumen nowej powierzchni biurowej spośród wszystkich rynków regionalnych, odpowiadając łącznie za 66% nowej podaży oddanej do użytkowania. W samym III kwartale na rynkach regionalnych oddano do użytkowania 2 nowe budynki biurowe, zlokalizowane w Katowicach (Korfantego 193B) oraz w Łodzi (Famuły Poznańskiego).
Aktywność deweloperska pozostaje wciąż ograniczona, a spośród realizowanych obecnie projektów jedynie 2 oferują ponad 10 000 mkw. powierzchni. Do końca 2026 r. planowane jest dostarczenie kolejnych 30 500 mkw. nowoczesnej powierzchni biurowej na rynkach regionalnych.
POPYT I WAKATY
Aktywność najemców w samym III kw. 2026 r. utrzymała się na wysokim poziomie, odpowiadając za 41% całkowitego popytu zarejestrowanego w pierwszych trzech kwartałach roku. Popyt w III kwartale był o 13% wyższy niż w poprzednim kwartale oraz o 54% wyższy w porównaniu z analogicznym okresem 2025 r.
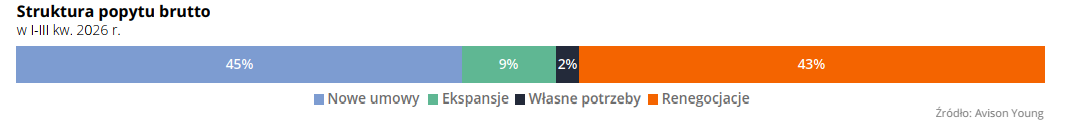
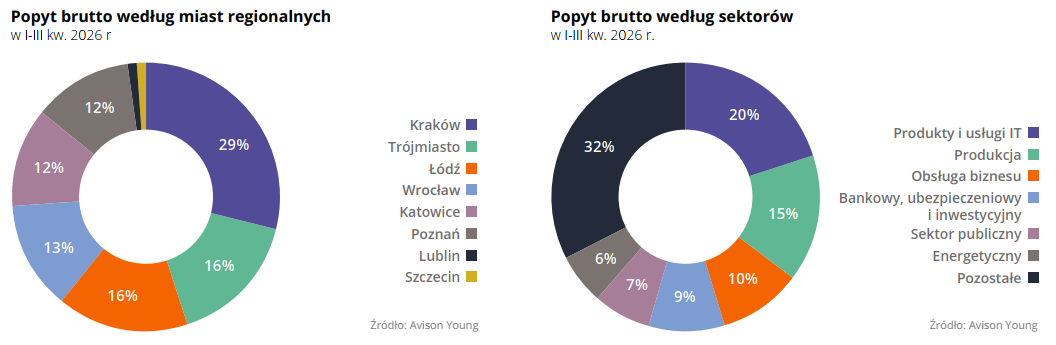
Kraków niezmiennie pozostaje wiodącym rynkiem regionalnym, generując 1/3 całkowitego popytu odnotowanego od stycznia do września. Na drugim miejscu ex aequo uplasowały się Trójmiasto i Łódź, każde z udziałem na poziomie 16%.W strukturze umów najmu dominował popyt netto, odpowiadając za 57% całkowitego wolumenu, podczas gdy pozostałe 43% przypadło na renegocjacje.
Od początku roku zawarto jedynie 4 transakcje o powierzchni przekraczającej 10 000 mkw., z czego połowę stanowiły nowe umowy. Co istotne, 3 z 4 największych transakcji podpisano w III kw. 2026 r.
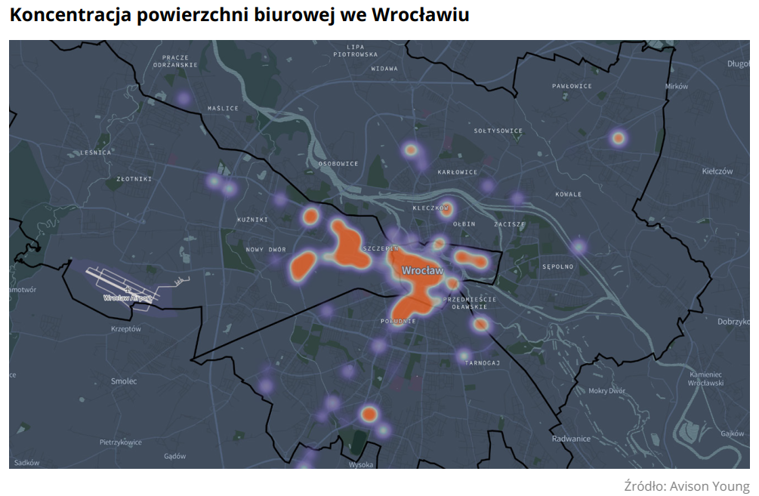
Spadek wskaźnika pustostanów przełożył się na ograniczenie dostępnej powierzchni biurowej na rynkach regionalnych do łącznie 1,1 mln mkw. Najwyższe poziomy pustostanów utrzymywały się we Wrocławiu (21,3%) oraz w Katowicach (20,9%). W ujęciu kwartalnym wskaźnik pustostanów obniżył się na wszystkich rynkach regionalnych, z wyjątkiem Lublina.
WROCŁAW SNAPSHOT
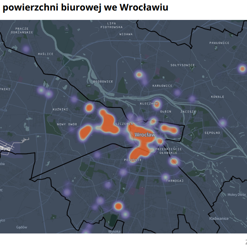
Rynek wrocławski w liczbach:
Zasoby biurowe (mkw.) - 1,35 mln
Nowa podaż (mkw.) – 24 140
W budowie i renowacji (mkw.) – 0
Popyt (mkw.) – 67 700 (37% w dół rok-do-roku)
Wskaźnik pustostanów – 21,3% (spadek o 0,5 pp. kwartał-do-kwartału i rok-do-roku)
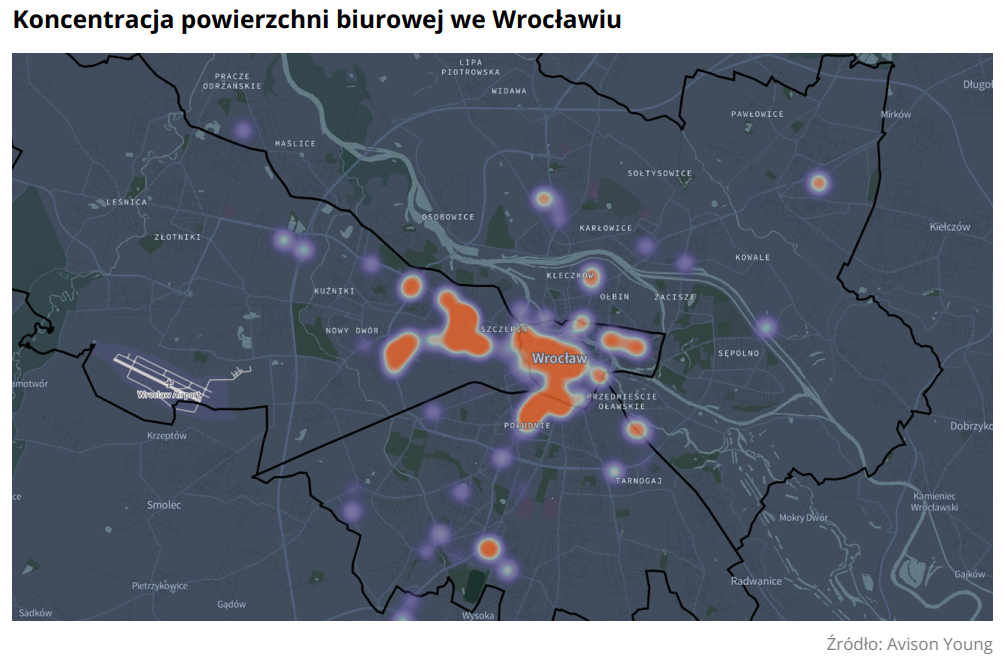
Wrocław pozostaje drugim największym regionalnym rynkiem biurowym w Polsce, z zasobami na poziomie 1,35 mln mkw.,
odpowiadającymi za 20% całkowitej podaży na rynkach regionalnych.
Nowa podaż powróciła na wrocławski rynek. Po braku nowych ukończeń w 2025 r., w I-III kw. 2026 r. oddano 2 projekty: Swobodna SPOT i The Park Wrocław II, oferujące łącznie 21 140 mkw., co było drugim najwyższym wynikiem wśród
rynków regionalnych.
Popyt netto odpowiadał za 60% całkowitego wolumenu transakcji, podczas gdy renegocjacje stanowiły pozostałe 40%.
Najaktywniejsi na rynku pozostawali najemcy z sektora usług biznesowych i IT. Jedną z największych transakcji była nowa umowa
obejmująca 6 300 mkw. w Renomie.
Pomimo niewielkiego spadku, wskaźnik pustostanów pozostaje wysoki, wzmacniając pozycję negocjacyjną najemców, zarówno przy renegocjacjach, jak i nowych umowach.
- Wrocławski rynek biurowy znajduje się obecnie w interesującym momencie. Z jednej strony aktywność najemców wyhamowała, a poziom pustostanów nadal zapewnia im korzystną pozycję negocjacyjną. Z drugiej strony brak nowych projektów w budowie może w kolejnych latach ograniczyć dostępność nowoczesnej powierzchni.
Najemcy coraz wcześniej rozpoczynają więc rozmowy o przyszłych umowach, chcąc zabezpieczyć atrakcyjne warunki na dłużej, a część z nich rozważa pozostanie w obecnych lokalizacjach.
Taka sytuacja stwarza również szansę dla starszych, dobrze zlokalizowanych i zmodernizowanych biurowców na ponowne przyciągnięcie uwagi najemców. Jednocześnie część firm nadal oferuje powierzchnie na podnajem, dążąc do optymalizacji
kosztów działalności - Krzysztof Szargawiński, Associate Director, Office Agency (Wrocław)
CO DALEJ?
Renegocjacje umów najmu pozostają dominującym trendem, a ograniczona nowa podaż będzie stopniowo zwiększać zainteresowanie dużych najemców projektami jeszcze na etapie budowy.
Postępująca polaryzacja rynku zwiększa różnice między nowoczesnymi biurowcami w atrakcyjnych lokalizacjach a starszymi obiektami, które będą wymagały modernizacji lub zmiany funkcji.
Presja na wzrost czynszów w budynkach typu prime będzie się nasilać, szczególnie w Krakowie, gdzie stawki w wybranych projektach mogą zbliżać się do poziomu 22 EUR/mkw./miesiąc lub go przekraczać.
Stopniowy spadek pustostanów przy ograniczonej aktywności deweloperskiej może w perspektywie kolejnych kwartałów poprawić pozycję negocjacyjną właścicieli najlepszych nieruchomości.
Rosnące znaczenie jakości, lokalizacji i efektywności energetycznej będzie determinować decyzje najemców,
sprzyjając koncentracji popytu w najlepszych projektach.
Autorzy
Agnieszka Bykowska - Research Analyst w Avison Young
Krzysztof Szargawiński – Associate Director, Office Agency, Avison Young